Faktura ustrukturyzowana to faktura wystawiona przy użyciu Krajowego Systemu e-Faktur wraz z nadanym jej w tym systemie numerem KSeF (art. 2 pkt 32a ustawy o VAT). Najprostszym, bezpłatnym narzędziem do jej wystawiania, odbierania i pobierania jest Aplikacja Podatnika KSeF udostępniana przez Ministerstwo Finansów. Faktura wchodzi do obrotu prawnego w chwili nadania numeru KSeF, jest przechowywana w systemie przez 10 lat od końca roku wystawienia, a w aplikacji można jednorazowo pobrać od 1 do 10 faktur w formacie XML lub PDF.
- Faktura ustrukturyzowana to plik XML zgodny ze strukturą logiczną FA(3), przesłany do KSeF i oznaczony numerem KSeF; bez nadanego numeru faktura nie zostaje wystawiona.
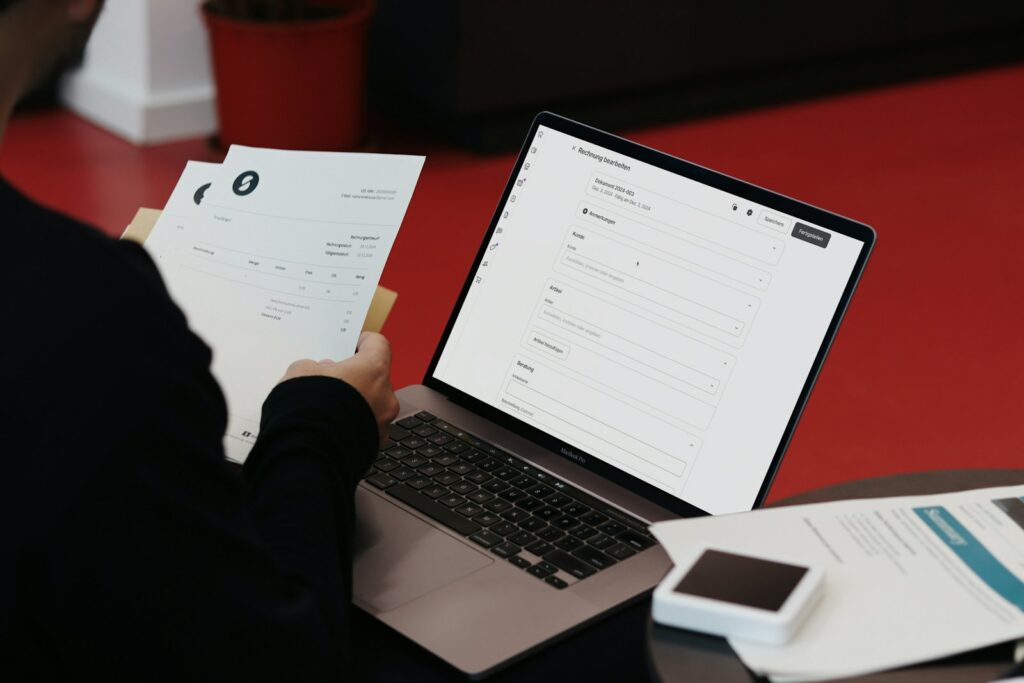
- Aplikacja Podatnika KSeF jest bezpłatna i pozwala wystawiać, odbierać i przeglądać faktury, pobierać UPO, nadawać uprawnienia oraz wnioskować o certyfikaty KSeF; logowanie odbywa się przez login.gov.pl (profil zaufany, mObywatel, bankowość elektroniczna, e-dowód) lub certyfikatem kwalifikowanym.
- Numer KSeF ma 35 znaków, jest nadawany automatycznie i nie jest tym samym co numer faktury nadany przez sprzedawcę w polu P_2.
- Pobieranie faktur z KSeF w aplikacji obejmuje od 1 do 10 faktur w jednej operacji (kilka faktur trafia do archiwum ZIP), a bez logowania fakturę można znaleźć po 5 danych, w tym numerze KSeF i kwocie należności.
- W przykładzie Finavi hurtownia, która wysyła do KSeF faktury na 295 200 zł miesięcznie o 2 dni za późno, przesuwa wpływy i ponosi koszt finansowania rzędu 161,75 zł miesięcznie (1 941,04 zł rocznie) przy przyjętym oprocentowaniu 10%.
Faktura ustrukturyzowana - co to jest?
Faktura ustrukturyzowana to faktura wystawiona przy użyciu Krajowego Systemu e-Faktur wraz z przydzielonym numerem identyfikującym tę fakturę w tym systemie. Taką definicję zawiera art. 2 pkt 32a ustawy o VAT. Od zwykłej faktury elektronicznej, na przykład pliku PDF wysłanego mailem, różni się tym, że ma ściśle określoną budowę: jest plikiem XML zgodnym ze wzorem struktury logicznej, która od 1 lutego 2026 r. nosi oznaczenie FA(3).
Kluczowy moment w życiu faktury ustrukturyzowanej to nadanie numeru KSeF. System sprawdza wtedy dwie rzeczy: zgodność pliku ze strukturą logiczną oraz to, czy osoba lub podmiot wysyłający ma uprawnienia do wystawiania faktur w imieniu sprzedawcy. Jeśli oba warunki są spełnione, faktura otrzymuje numer i wchodzi do obrotu prawnego. Jeśli nie, plik zostaje odrzucony, a faktura nie istnieje i trzeba ją poprawić oraz wysłać ponownie.
W praktyce ważne jest też to, czego KSeF nie sprawdza. Według Podręcznika KSeF 2.0 system nie weryfikuje obliczeń matematycznych, więc przyjmie fakturę z błędnie wyliczonym VAT. Takie błędy poprawia się już wyłącznie fakturą korygującą, co szczegółowo opisuje artykuł korekta faktury w KSeF.
- KSeF
- Krajowy System e-Faktur, system teleinformatyczny do wystawiania, przesyłania, otrzymywania i przechowywania faktur ustrukturyzowanych oraz do nadawania uprawnień.
- FA(3)
- Obowiązująca od 1 lutego 2026 r. struktura logiczna, czyli wzór pliku XML faktury ustrukturyzowanej.
- Numer KSeF
- Unikalny, 35-znakowy numer nadawany automatycznie przez system po przyjęciu faktury.
- UPO
- Urzędowe Poświadczenie Odbioru, dokument potwierdzający przyjęcie faktury przez KSeF, zawierający m.in. numer KSeF i datę jego nadania.
Podstawa prawna faktury ustrukturyzowanej - co mówią przepisy?
Zasady wystawiania i otrzymywania faktur ustrukturyzowanych wynikają z ustawy o podatku od towarów i usług w brzmieniu nadanym przez ustawy wdrażające obowiązkowy KSeF. Poniższa tabela zbiera przepisy, które w praktyce decydują o tym, kiedy faktura jest wystawiona, kiedy nabywca ją otrzymał i jak długo jest przechowywana.
| Przepis ustawy o VAT | Co reguluje | Po ludzku |
|---|---|---|
| art. 2 pkt 32a | Definicja faktury ustrukturyzowanej | Faktura wystawiona w KSeF z nadanym numerem KSeF; bez numeru nie ma faktury ustrukturyzowanej. |
| art. 106na ust. 1 | Data wystawienia | Datą wystawienia jest data przesłania faktury do KSeF, jeśli zgadza się z datą w polu P_1. |
| art. 106nda ust. 16 | Faktura przesłana później niż data z P_1 | System jej nie odrzuca, tylko uznaje za wystawioną w trybie offline24; datą wystawienia pozostaje data z P_1. |
| art. 106na ust. 3 | Data otrzymania | Faktura jest otrzymana w dniu nadania jej numeru KSeF. |
| art. 106na ust. 4 | Otrzymanie poza KSeF | Nabywca z art. 106gb ust. 4 (np. konsument, firma zagraniczna) otrzymuje fakturę w dniu faktycznego odbioru. |
| art. 106gb ust. 1 | Obowiązek otrzymywania w KSeF | Nabywca krajowy z NIP nie może odmówić otrzymania faktury w KSeF; uchylono wymóg jego akceptacji (dawny art. 106na ust. 2). |
| art. 106gb ust. 4 | Nabywcy spoza KSeF | Konsumentom, firmom bez siedziby w Polsce i podmiotom bez NIP fakturę udostępnia się w uzgodniony sposób, z kodem QR. |
| art. 112 i 112a | Przechowywanie faktur | Nie stosuje się ich do faktur w KSeF przez 10 lat od końca roku wystawienia, bo przechowuje je system. |
Po ludzku: w KSeF data wystawienia i data otrzymania faktury przestają zależeć od poczty, maila czy kuriera. O dacie wystawienia decyduje moment wysyłki do systemu, a o dacie otrzymania moment nadania numeru. Obie daty są widoczne w UPO, więc w razie sporu z kontrahentem łatwo je udowodnić.
Aplikacja Podatnika KSeF - czym jest i co umożliwia?
Aplikacja Podatnika KSeF to bezpłatne narzędzie Ministerstwa Finansów do wystawiania, odbierania i przeglądania faktur zgodnych z wymogami KSeF 2.0. Działa w przeglądarce pod adresem ap.ksef.mf.gov.pl. Ministerstwo opisuje ją jako pełnoprawną alternatywę dla komercyjnego programu do fakturowania zintegrowanego z API KSeF.
Najważniejsze funkcje aplikacji według serwisu ksef.podatki.gov.pl:
- Obsługa faktur - wystawianie, odbieranie i przeglądanie faktur oraz faktur korygujących w strukturze FA(3), a także faktur VAT RR w strukturze FA_RR(1).
- Wyszukiwanie i pobieranie - faktury w formacie XML lub PDF, dostęp do faktur wystawionych w trybie offline i przesłanych później do KSeF.
- Kody QR - obsługa kodów weryfikujących, w tym dostęp do faktury przez kod QR.
- Uprawnienia - nadawanie i odbieranie uprawnień osobom i podmiotom, np. pracownikom lub biuru rachunkowemu.
- UPO i historia sesji - pobieranie Urzędowego Poświadczenia Odbioru dla jednej lub wielu faktur i sprawdzanie, które faktury wysłano w danej sesji.
- Certyfikaty i tokeny - wnioskowanie o certyfikaty KSeF, ich pobieranie i unieważnianie oraz obsługa tokenów.
Obok Aplikacji Podatnika Ministerstwo Finansów udostępnia dwa inne bezpłatne narzędzia. Aplikacja Mobilna KSeF pozwala wystawiać i odbierać faktury z telefonu, a e-mikrofirma w e-Urzędzie Skarbowym umożliwia wystawianie faktur w KSeF i przenoszenie faktur zakupowych bezpośrednio do ewidencji VAT. Każde z tych narzędzi korzysta z tego samego systemu, więc faktura wystawiona w jednym jest widoczna w pozostałych.
Jak zalogować się do Aplikacji Podatnika KSeF i kto ma uprawnienia?
Logowanie do Aplikacji Podatnika KSeF polega na uwierzytelnieniu użytkownika i wskazaniu kontekstu, czyli firmy, w imieniu której będzie działał. Na ekranie logowania wybiera się jedną z dwóch ścieżek, a następnie podaje identyfikator kontekstu: NIP firmy, identyfikator wewnętrzny albo numer VAT UE.
- Logowanie przez login.gov.pl - tożsamość potwierdza się profilem zaufanym, aplikacją mObywatel, bankowością elektroniczną albo e-dowodem. Podręcznik użytkownika zaznacza, że nie jest obsługiwany eID wydany w innym państwie UE.
- Logowanie certyfikatem kwalifikowanym - użytkownik pobiera żądanie autoryzacyjne, podpisuje je kwalifikowanym podpisem elektronicznym lub kwalifikowaną pieczęcią i wczytuje podpisany plik (.xml lub .xades).
- Certyfikat KSeF i token - dodatkowe metody uwierzytelnienia, z których korzystają głównie programy do fakturowania i integracje.
Uprawnienia zależą od formy prawnej firmy. Ministerstwo Finansów wyjaśnia, że u podatników będących osobami fizycznymi, czyli w jednoosobowej działalności gospodarczej, pierwotne uprawnienie właścicielskie jest przypisane automatycznie do NIP i nie trzeba niczego zgłaszać. Przedsiębiorca może więc zalogować się i od razu wystawić fakturę.
| Forma działalności | Jak uzyskuje dostęp do KSeF | Czy składa ZAW-FA |
|---|---|---|
| JDG (osoba fizyczna) | Automatycznie, logowanie przez login.gov.pl lub podpisem kwalifikowanym z NIP albo PESEL | Nie (wyjątek: podpis kwalifikowany bez NIP i PESEL) |
| Spółka z pieczęcią kwalifikowaną | Logowanie pieczęcią, uprawnienia właścicielskie | Nie |
| Spółka bez pieczęci kwalifikowanej | Przez osobę fizyczną wskazaną w zawiadomieniu | Tak, do urzędu skarbowego |
| Pracownik, księgowa, biuro rachunkowe | Uprawnienia nadane w aplikacji przez uprawnioną osobę | Nie |
W praktyce MF zwraca uwagę na jeden częsty problem: osoby wskazane w zawiadomieniu ZAW-FA złożonym przed 1 lutego 2026 r. otrzymały w systemie wyłącznie uprawnienie do zarządzania uprawnieniami. Jeśli po zalogowaniu nie widać zakładki z fakturami, trzeba w menu Nadaj uprawnienie nadać sobie uprawnienie do wystawiania lub przeglądania faktur i zalogować się ponownie.
Warto też rozróżnić dwa typy certyfikatów KSeF. Certyfikat typu 1 służy do uwierzytelniania w systemie, a certyfikat typu 2 jest potrzebny do oznaczenia faktury kodem QR potwierdzającym tożsamość wystawcy w trybach offline. Szczegóły tych trybów opisuje artykuł KSeF tryb offline.
Jak wystawić fakturę w Aplikacji Podatnika KSeF krok po kroku?
Wystawienie faktury w Aplikacji Podatnika KSeF polega na wypełnieniu formularza składającego się z kilku ekranów, wysłaniu go do systemu i odebraniu numeru KSeF. Formularz prowadzi kolejno przez dane faktury, dane sprzedawcy, dane nabywcy oraz, jeśli występują, dane podmiotu innego (np. faktora) lub podmiotu upoważnionego.
Pierwszy ekran formularza to dane faktury. Wybiera się w nim rodzaj dokumentu: podstawowy, zaliczkowy, rozliczeniowy albo korygujący (korekta faktury podstawowej, zaliczkowej lub rozliczającej). Następnie uzupełnia się datę, numer faktury, pozycje, stawki VAT i kwoty. Na kolejnych ekranach wpisuje się dane sprzedawcy i nabywcy. Szczególnie ważny jest NIP nabywcy, bo to on decyduje, do kogo faktura trafi w KSeF.
Na ostatnim ekranie można wygenerować podgląd faktury i sprawdzić dane przed wysyłką. Na każdym etapie dostępny jest też przycisk Pobierz, który zapisuje wprowadzone dane jako plik XML. Po kliknięciu Wystaw fakturę aplikacja pokazuje ekran realizacji; stan wysyłki sprawdza się przyciskiem Odśwież. Pomyślne zakończenie oznacza wyświetlenie numeru KSeF, który można skopiować. Nieudana wysyłka pozwala wrócić do formularza z wprowadzonymi danymi i je poprawić.
- Wczytaj fakturę - zamiast wypełniać formularz, można wczytać gotowy plik XML zgodny ze strukturą logiczną. Plik z błędami walidacyjnymi da się podejrzeć i edytować, ale nie wysłać; plik niezgodny ze strukturą nie pozwala na żadne działania.
- Wystaw podobną fakturę - z podglądu istniejącej faktury można otworzyć formularz wypełniony jej danymi. To wygodne przy powtarzalnych usługach, np. comiesięcznym abonamencie.
W praktyce przed wysyłką warto sprawdzić trzy rzeczy: NIP nabywcy, datę w polu P_1 i kwoty VAT. KSeF odrzuci plik z datą z przyszłości oraz duplikat, czyli fakturę o tym samym NIP sprzedawcy, numerze z pola P_2 i rodzaju faktury co dokument już zapisany w systemie. Unikalność jest sprawdzana w okresie 10 lat wstecz. Błędy rachunkowe przejdą natomiast bez ostrzeżenia. Przed pierwszą fakturą dla nowego kontrahenta dobrze jest go zweryfikować, np. w wykazie podatników VAT, CEIDG lub KRS.
Numer KSeF - co to jest i gdzie go znaleźć?
Numer KSeF to unikalny numer, który identyfikuje fakturę w Krajowym Systemie e-Faktur. Jest nadawany automatycznie po wysłaniu faktury i jej przyjęciu do systemu, a zwracany w UPO. Według dokumentacji API KSeF 2.0 numery są generowane wyłącznie w formacie 35-znakowym i rozpoczynają się 10-cyfrowym numerem NIP, po którym następuje data.
Numer KSeF nie jest numerem faktury. Ministerstwo Finansów podkreśla, że to dwa różne numery: kolejny numer nadany przez sprzedawcę w ramach jednej lub więcej serii (pole P_2, art. 106e ust. 1 pkt 2 ustawy o VAT) jest elementem faktury, a numer KSeF nim nie jest i nie występuje w pliku XML. Sprzedawca numeruje więc faktury tak jak dotąd, a system dodaje do nich własny identyfikator.
| Cecha | Numer faktury (P_2) | Numer KSeF | Identyfikator zbiorczy |
|---|---|---|---|
| Kto nadaje | Sprzedawca | KSeF automatycznie | KSeF na żądanie wystawcy lub odbiorcy |
| Czy jest elementem faktury | Tak | Nie | Nie |
| Długość | Dowolna, według serii firmy | 35 znaków | 35 znaków |
| Gdzie go znaleźć | Na fakturze | UPO, lista faktur, wizualizacja z kodem QR | W programie lub Aplikacji Podatnika po wygenerowaniu |
| Do czego służy | Identyfikacja w ewidencji sprzedawcy | Identyfikacja w KSeF, korekty, JPK_VAT, płatności | Jeden tytuł przelewu dla co najmniej dwóch faktur |
Numer ten ma coraz więcej zastosowań. W strukturze JPK_VAT z deklaracją obowiązującej od 1 lutego 2026 r. podatnicy wykazują numer KSeF faktur w części ewidencyjnej, zarówno po stronie sprzedaży, jak i zakupów. Fakturę korygującą i fakturę rozliczającą zaliczki łączy się z dokumentem pierwotnym właśnie przez numer KSeF. Przepisy przewidują także obowiązek podawania numeru KSeF albo identyfikatora zbiorczego w tytule przelewów między czynnymi podatnikami VAT, w tym w komunikacie przelewu w mechanizmie podzielonej płatności; termin stosowania tego obowiązku wskazuje serwis KSeF Ministerstwa Finansów.
Identyfikator zbiorczy to 35-znakowy numer agregujący co najmniej dwie faktury ustrukturyzowane jednego sprzedawcy, z oznaczeniem IZ oraz rokiem i miesiącem wygenerowania. Pozwala opłacić wiele faktur jednym przelewem z jednym tytułem, a KSeF umożliwia sprawdzenie, jakie faktury obejmuje.
Pobieranie faktur z KSeF - faktury zakupowe i sprzedażowe
Pobieranie faktur z KSeF w Aplikacji Podatnika odbywa się na ekranie Lista faktur, gdzie widać wszystkie faktury podmiotu, w kontekście którego użytkownik się zalogował. Faktury są podzielone na zakładki według roli firmy w transakcji:
- Faktury sprzedażowe (Podmiot1) - faktury, w których firma jest sprzedawcą. Ta zakładka otwiera się domyślnie z fakturami z ostatnich 30 dni.
- Faktury zakupowe (Podmiot2) - faktury, w których firma jest nabywcą, z dodatkową kolumną Data otrzymania.
- Faktury podmiotu innego (Podmiot3) - np. faktury, na których firma jest wskazana jako faktor.
- Faktury podmiotu upoważnionego - faktury, na których firma występuje jako podmiot upoważniony.
Listę zawęża się filtrami, m.in. numerem KSeF, numerem faktury, identyfikatorem kontrahenta, zakresem dat i kwot. Aby pobrać faktury, zaznacza się je na liście i wybiera format XML lub PDF z przycisku Pobierz. W jednej operacji można pobrać od 1 do 10 faktur; kilka faktur system zapisuje jako archiwum ZIP.
| Sposób dostępu do faktury | Kto może skorzystać | Co jest potrzebne | Format |
|---|---|---|---|
| Lista faktur po zalogowaniu | Podatnik i osoby z uprawnieniem do przeglądania faktur | Logowanie w kontekście NIP firmy | XML lub PDF, do 10 faktur naraz |
| Anonimowe wyszukiwanie | Każdy, kto zna dane faktury | Numer KSeF, numer faktury, identyfikator nabywcy, nazwa nabywcy, kwota należności ogółem | XML lub PDF |
| Kod QR lub link na fakturze | Nabywca, który otrzymał wizualizację | Zeskanowanie kodu i dane dostępowe | XML lub PDF |
| Program zintegrowany z API | Firmy z dużą liczbą faktur | Uwierzytelnienie programu (certyfikat KSeF lub token) | Masowe pobieranie do systemu księgowego |
W praktyce warto znać trzy cechy systemu opisane w Podręczniku KSeF 2.0. Po pierwsze, KSeF nie wysyła powiadomień o nowej fakturze, więc firma sama musi regularnie sprawdzać faktury zakupowe albo mieć program, który robi to automatycznie. Po drugie, sprzedawca nie dostaje informacji, czy i ile razy nabywca pobrał fakturę. Po trzecie, nabywca nie może w systemie odrzucić faktury; wszystkie wyjaśnienia odbywają się poza KSeF.
Data wystawienia i data otrzymania faktury - wyliczenia Finavi
Data wystawienia faktury ustrukturyzowanej to data przesłania jej do KSeF, o ile zgadza się z datą wskazaną w polu P_1; data otrzymania to dzień nadania numeru KSeF (art. 106na ust. 1 i 3 ustawy o VAT). Obie daty są widoczne w UPO. Podręcznik KSeF 2.0 pokazuje przykład, w którym faktura z datą 1 lutego wysłana o 23:50 tego dnia i zarejestrowana przed północą zachowuje datę wystawienia 1 lutego, choć numer KSeF nadano jej 2 lutego o 0:01. Datą otrzymania jest wtedy 2 lutego.
Od daty otrzymania zależy moment odliczenia VAT przez nabywcę, a w wielu umowach także bieg terminu płatności. Dlatego godzina i dzień wysyłki faktury mają realne znaczenie dla obu stron transakcji. Trzy przykłady Finavi pokazują skalę tego efektu w firmach o różnym profilu. Stawka VAT 23%, kwoty przykładowe.
JDG usługowa: faktura z końca miesiąca
Programista wystawia klientowi fakturę na 5 000 zł netto, 1 150 zł VAT i 6 150 zł brutto, z datą 30 czerwca w polu P_1. W wariancie A wysyła ją do KSeF tego samego dnia i numer KSeF zostaje nadany 30 czerwca. W wariancie B zapomina o wysyłce i przesyła fakturę 1 lipca.
| Element | Wariant A: wysyłka 30 czerwca | Wariant B: wysyłka 1 lipca |
|---|---|---|
| Tryb faktury | Online | Offline24 (art. 106nda ust. 16) |
| Data wystawienia | 30 czerwca | 30 czerwca (z pola P_1) |
| Data otrzymania przez klienta z NIP | 30 czerwca | 1 lipca |
| Najwcześniejsze odliczenie VAT 1 150 zł przez klienta | Rozliczenie za czerwiec | Rozliczenie za lipiec |
| Termin 14 dni liczony od otrzymania | 14 lipca | 15 lipca |
Wniosek: jeden dzień opóźnienia na przełomie miesiąca przesuwa odliczenie VAT klienta o cały okres rozliczeniowy. Dla stałych klientów to argument, by faktury z końca miesiąca wysyłać do KSeF od razu.
Hurtownia: koszt spóźnionej wysyłki
Hurtownia wystawia miesięcznie 80 faktur średnio po 3 690 zł brutto, czyli 295 200 zł. Termin płatności w umowach liczy się od dnia otrzymania faktury. Z powodu braku procedury faktury trafiają do KSeF średnio 2 dni po wydaniu towaru, więc tyle samo później zaczyna biec termin płatności i później wpływają pieniądze.
| Pozycja | Wartość |
|---|---|
| Faktury miesięcznie | 80 × 3 690 zł = 295 200 zł brutto |
| Opóźnienie wpływów | 2 dni |
| Przyjęty koszt finansowania obrotowego | 10% w skali roku |
| Koszt opóźnienia miesięcznie | 295 200 zł × 10% × 2 / 365 = 161,75 zł |
| Koszt opóźnienia rocznie | 161,75 zł × 12 = 1 941,04 zł (liczone bez zaokrągleń miesięcznych) |
Firma transportowa: szybsza gotówka z faktur z numerem KSeF
Przewoźnik wystawia miesięcznie 25 faktur po 6 000 zł netto, czyli 7 380 zł brutto, łącznie 184 500 zł, z terminem płatności 60 dni. Faktura z numerem KSeF jest od razu dostępna dla nabywcy w systemie, a dane faktora można wskazać w jej treści. Przy przykładowej zaliczce faktoringowej 90% przewoźnik może otrzymać 166 050 zł zaraz po wystawieniu faktur, zamiast czekać 60 dni.
Faktura ustrukturyzowana dla konsumenta, firmy zagranicznej i poza KSeF
Faktura ustrukturyzowana trafia przez KSeF tylko do nabywcy krajowego z NIP. Nabywcom wymienionym w art. 106gb ust. 4 ustawy o VAT, czyli m.in. konsumentom, firmom bez siedziby i stałego miejsca prowadzenia działalności w Polsce oraz podmiotom bez NIP, fakturę udostępnia się w sposób z nimi uzgodniony, np. jako wydruk lub plik PDF. Taka faktura musi mieć kod QR umożliwiający jej weryfikację w KSeF, a pod kodem numer KSeF.
| Nabywca | Jak otrzymuje fakturę | Data otrzymania | Oznaczenie faktury |
|---|---|---|---|
| Krajowy podatnik z NIP | W KSeF | Dzień nadania numeru KSeF | Kod QR tylko przy użyciu faktury poza KSeF |
| Konsument | W uzgodniony sposób lub przez kod QR | Dzień faktycznego otrzymania | Kod QR z numerem KSeF |
| Firma zagraniczna | W uzgodniony sposób, np. PDF mailem | Dzień faktycznego otrzymania | Kod QR z numerem KSeF |
| Podmiot bez NIP | W uzgodniony sposób | Dzień faktycznego otrzymania | Kod QR z numerem KSeF |
Wizualizacja faktury, czyli jej czytelna postać w PDF lub na papierze, musi odpowiadać treści pliku XML. Może zawierać dodatkowe elementy bez znaczenia systemowego, np. logo firmy czy kontakt do działu obsługi klienta. Ministerstwo Finansów nie zaleca natomiast wysyłania do KSeF pliku z samymi danymi obowiązkowymi i umieszczania terminu płatności czy numeru rachunku wyłącznie na wizualizacji.
Część faktur w ogóle nie trafia do KSeF, np. faktury podatników bez siedziby i stałego miejsca prowadzenia działalności w Polsce, faktury w procedurach OSS nieunijnej i IOSS oraz faktury podatników zwolnionych w procedurze SME. Nie przesyła się też faktur proforma, dowodów wewnętrznych, not uznaniowych ani obciążeniowych. Faktury dla konsumentów można wystawiać w KSeF dobrowolnie.
Rozwiązania przejściowe dotyczące konkretnego roku zebrano w jednej tabeli.
| Rozwiązanie (stan na 2026 r.) | Na czym polega |
|---|---|
| Faktury poza KSeF do 10 000 zł miesięcznie | Do końca 2026 r. podatnik może wystawiać faktury elektroniczne lub papierowe, jeśli łączna wartość sprzedaży brutto udokumentowana nimi w danym miesiącu nie przekracza 10 000 zł. |
| Faktury z kas rejestrujących | Do końca 2026 r. faktury z kas i paragony z NIP nabywcy uznane za faktury uproszczone (do 450 zł albo 100 euro) mogą być wystawiane poza KSeF. |
| Numer KSeF w JPK_VAT | Od 1 lutego 2026 r. numer KSeF faktur wykazuje się w ewidencji JPK_V7M(3) i JPK_V7K(3). |
| Tokeny KSeF | Aplikacja Podatnika obsługuje generowanie tokenów do 31 grudnia 2026 r.; programy mogą uwierzytelniać się także certyfikatem KSeF. |
Najczęstsze błędy przy fakturach w KSeF i lista kontrolna
Większość problemów z fakturami ustrukturyzowanymi wynika z przenoszenia nawyków z papierowego obiegu dokumentów. Poniższa lista opiera się na Podręczniku KSeF 2.0 i wyjaśnieniach Ministerstwa Finansów:
- Mylenie numeru faktury z numerem KSeF. Numer z pola P_2 nadaje sprzedawca, a numer KSeF system; w JPK_VAT, korektach i płatnościach potrzebny jest numer KSeF.
- Wysyłka faktury z końca miesiąca dopiero następnego dnia. Faktura zachowuje datę wystawienia z P_1, ale nabywca otrzymuje ją w nowym miesiącu i później odlicza VAT.
- Termin płatności i numer rachunku tylko na PDF. Dane z wizualizacji nie trafiają do programu nabywcy; warto je umieszczać w pliku XML.
- Brak nadanych uprawnień do faktur. Osoby wskazane w ZAW-FA przed 1 lutego 2026 r. mogą mieć tylko uprawnienie do zarządzania uprawnieniami i muszą nadać sobie uprawnienie do wystawiania lub przeglądania faktur.
- Próba anulowania faktury. Faktury z numerem KSeF nie da się usunąć ani anulować; poprawia się ją fakturą korygującą.
- Ponowna wysyłka faktury wystawionej wcześniej poza KSeF. Daje dwie faktury do jednej sprzedaży.
Lista kontrolna: faktura ustrukturyzowana krok po kroku
- 1. Sprawdzić uprawnienia: w JDG są przypisane automatycznie, w spółce potrzebna jest pieczęć kwalifikowana albo ZAW-FA.
- 2. Nadać uprawnienia osobom, które wystawiają i przeglądają faktury, w zakresie potrzebnym do ich pracy.
- 3. Wybrać narzędzie: Aplikacja Podatnika KSeF, Aplikacja Mobilna, e-mikrofirma albo program zintegrowany z API.
- 4. Przed pierwszą fakturą zweryfikować NIP kontrahenta i ustalić, czy jest nabywcą z art. 106gb ust. 4.
- 5. Wypełnić fakturę z danymi dodatkowymi w XML: termin płatności, forma płatności, rachunek, ewentualnie dane faktora.
- 6. Wysłać fakturę w dniu wskazanym w P_1 i sprawdzić, czy otrzymała numer KSeF.
- 7. Pobrać UPO i zapisać numer KSeF w ewidencji sprzedaży.
- 8. Regularnie przeglądać zakładkę Faktury zakupowe i pobierać nowe dokumenty do księgowości.
- 9. Błędy poprawiać fakturą korygującą z numerem KSeF faktury pierwotnej.
Jak KSeF wpływa na płynność i finansowanie firmy?
KSeF skraca drogę faktury od sprzedawcy do nabywcy do chwili nadania numeru, co porządkuje terminy płatności i ułatwia ich egzekwowanie. Nabywca nie może twierdzić, że faktura nie dotarła, bo data otrzymania wynika z UPO. Ministerstwo Finansów przypomina też odbiorcom, że regularne sprawdzanie faktur w KSeF ma znaczenie dla terminów płatności.
Faktura ustrukturyzowana ułatwia również finansowanie należności. Struktura FA(3) pozwala wskazać w elemencie Podmiot3 dane faktora z rolą „1”, a w elemencie RachunekBankowyFaktora numer jego rachunku, nazwę banku i opis rachunku. Odbiorca od razu widzi, na jaki rachunek płacić fakturę objętą faktoringiem, a faktor może szybko zweryfikować dokument w systemie. W praktyce numer KSeF ułatwia faktorowi weryfikację, bo potwierdza, że faktura istnieje w systemie i została udostępniona nabywcy.
Porządek w fakturach nie skraca jednak terminów płatności, które odbiorcy mają w umowach. Firmy sprzedające z odroczonym terminem mogą zamienić faktury z numerem KSeF na gotówkę w faktoringu, jak przewoźnik z przykładu Finavi. Koszt sfinansowania konkretnej faktury można oszacować w kalkulatorze faktoringu, a zasady działania tej usługi opisuje artykuł faktoring - co to jest.